Domain pektoral.de kaufen?
Wir ziehen mit dem Projekt
pektoral.de um.
Sind Sie am Kauf der Domain
pektoral.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pektoral.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
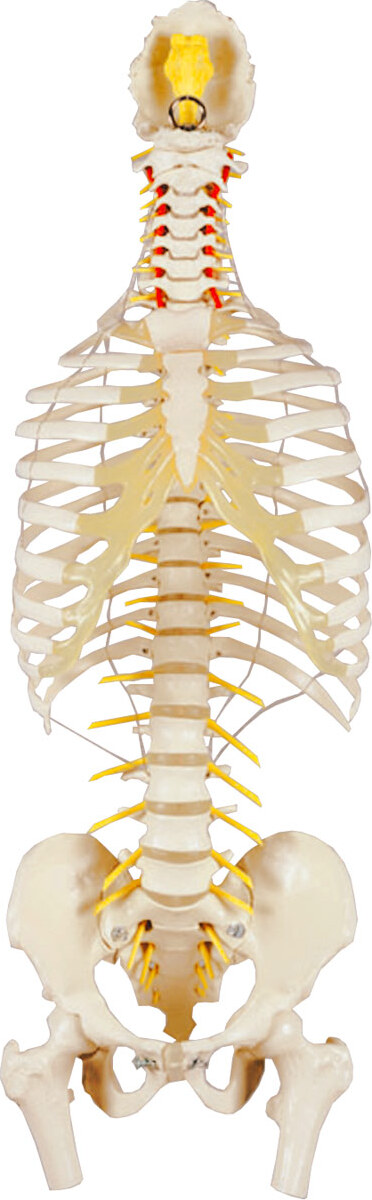
Wirbelsäule mit Brustkorb inkl. Stativ, Anatomie Modell, 80 cmDas Modell der Wirbelsäule mit Brustkorb ist flexibel und beweglich montiert, da dass sie hier alle wesentlichen Bewegungsabläufe der Wirbelsäule und des Brustkorbs demonstrieren können.inkl. Stativ429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anatomie Physiologie für die PhysiotherapieAnatomie Physiologie für die Physiotherapie , Mit Zugang zum Elsevier-Portal , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 5. Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Redaktion: Zalpour, Christoff, Auflage: 22005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 716, Abbildungen: 871 farbige Abbildungen, 150 farbige Tabellen, Keyword: Biomechanik; Leistungsphysiologie; Neurophysiologie; Physiotherapie; Physiotherapie Ausbildung; Prüfungsvorbereitung; Trainingslehre, Fachschema: Anatomie (des Menschen) / Pflege, Physiotherapie, Medizinische Fachberufe~Medizin / Allgemeines, Einführung, Lexikon~Mensch / Physiologie~Physiologie~Physikalische Therapie~Physiotherapie~Anatomie (des Menschen)~Mensch / Anatomie, Fachkategorie: Physiologie~Physiotherapie, Bildungszweck: für die Berufsbildung~für die Hochschule~Prüfungstrainingsmaterial~für berufsschulische und universitäre Bildung (Deutschland)~Lehrbuch, Skript, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Anatomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 714, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 309, Breite: 249, Höhe: 36, Gewicht: 2740, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2455027, Vorgänger EAN: 9783437453045 9783437453021 9783437453038 9783437453014 9783437453007, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Hundefitness Guide: Mit gezieltem Muskeltraining, Bewegungstraining, Agility-Training und Physiotherapie zu optimaler Gesundheit und mehrDer Hundefitness Guide: Mit Gezieltem Muskeltraining, Bewegungstraining, Agility-training Und Physiotherapie Zu Optimaler Gesundheit Und Mehr Lebensqualität Für Ihren Hund - Inkl. Trainingsplan Von Jens Kortlang, Psiana Verlag, 978-3-7576-1670-0,...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bokken Holz Daito für Übung und TrainingBokken Daito Holz Katana für Übungs und Trainings Zwecke geeignet. Ein Bokken aus Holz ist ein hervorragendes Trainingswerkzeug für das Üben von Kendo, Aikido oder anderen japanischen Kampfkünsten. Das Daito, also das lange Schwert, ermöglicht es, die Techniken und Bewegungen sicher zu trainieren, ohne das Risiko von Verletzungen, die mit einem echten Schwert verbunden sind. Ein gutes Bokken ist aus stabilem und leichtem Holz wie z.B. Eiche oder Esche gefertigt. Es ist wichtig, dass das Bokken gut in der Hand liegt und eine ausgewogene Balance hat, um ein realistisches Trainingserlebnis zu bieten. Produktdetails Gesamtlänge: 100 cm Material: Holz Farbe: Braun inklusive Tsuba Gewicht: ca. 0,722 kg Holzfarbe bzw. Maserung kann variieren nur für Formübungen konzipiert. Nicht parieren Klinge gegen KIinge16,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
POSTER Anatomie Brustkorb A3 RahmenlosIdeal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.13,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wirbelsäule mit Brustkorb inkl. Stativ, Anatomie Modell, 80 cmDas Modell der Wirbelsäule mit Brustkorb ist flexibel und beweglich montiert, da dass sie hier alle wesentlichen Bewegungsabläufe der Wirbelsäule und des Brustkorbs demonstrieren können.inkl. Stativ429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anatomie Physiologie für die PhysiotherapieAnatomie Physiologie für die Physiotherapie , Mit Zugang zum Elsevier-Portal , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 5. Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Redaktion: Zalpour, Christoff, Auflage: 22005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 716, Abbildungen: 871 farbige Abbildungen, 150 farbige Tabellen, Keyword: Biomechanik; Leistungsphysiologie; Neurophysiologie; Physiotherapie; Physiotherapie Ausbildung; Prüfungsvorbereitung; Trainingslehre, Fachschema: Anatomie (des Menschen) / Pflege, Physiotherapie, Medizinische Fachberufe~Medizin / Allgemeines, Einführung, Lexikon~Mensch / Physiologie~Physiologie~Physikalische Therapie~Physiotherapie~Anatomie (des Menschen)~Mensch / Anatomie, Fachkategorie: Physiologie~Physiotherapie, Bildungszweck: für die Berufsbildung~für die Hochschule~Prüfungstrainingsmaterial~für berufsschulische und universitäre Bildung (Deutschland)~Lehrbuch, Skript, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Anatomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 714, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 309, Breite: 249, Höhe: 36, Gewicht: 2740, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2455027, Vorgänger EAN: 9783437453045 9783437453021 9783437453038 9783437453014 9783437453007, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Der Hundefitness Guide: Mit gezieltem Muskeltraining, Bewegungstraining, Agility-Training und Physiotherapie zu optimaler Gesundheit und mehrDer Hundefitness Guide: Mit Gezieltem Muskeltraining, Bewegungstraining, Agility-training Und Physiotherapie Zu Optimaler Gesundheit Und Mehr Lebensqualität Für Ihren Hund - Inkl. Trainingsplan Von Jens Kortlang, Psiana Verlag, 978-3-7576-1670-0,...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bokken Holz Daito für Übung und TrainingBokken Daito Holz Katana für Übungs und Trainings Zwecke geeignet. Ein Bokken aus Holz ist ein hervorragendes Trainingswerkzeug für das Üben von Kendo, Aikido oder anderen japanischen Kampfkünsten. Das Daito, also das lange Schwert, ermöglicht es, die Techniken und Bewegungen sicher zu trainieren, ohne das Risiko von Verletzungen, die mit einem echten Schwert verbunden sind. Ein gutes Bokken ist aus stabilem und leichtem Holz wie z.B. Eiche oder Esche gefertigt. Es ist wichtig, dass das Bokken gut in der Hand liegt und eine ausgewogene Balance hat, um ein realistisches Trainingserlebnis zu bieten. Produktdetails Gesamtlänge: 100 cm Material: Holz Farbe: Braun inklusive Tsuba Gewicht: ca. 0,722 kg Holzfarbe bzw. Maserung kann variieren nur für Formübungen konzipiert. Nicht parieren Klinge gegen KIinge16,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Smartwatch für Fitness & Gesundheit mit TaschenlampeLicht, Leistung und Überblick am Handgelenk Jede Bewegung im Blick, jede Funktion direkt erreichbar: Diese Smartwatch vereint sportliche Präzision, smarte Alltagshelfer und stilvolles Design in einem Gerät. Das brillante 1,53-Zoll-HD-Touchdisplay liefert eine gestochen scharfe Darstellung, während über hundert Sportmodi jede Aktivität exakt erfassen – von Training bis Freizeit. Sensoren messen Herzfrequenz und Schlafphasen zuverlässig über den ganzen Tag hinweg. Auch Benachrichtigungen von Anrufen und Apps erscheinen klar und deutlich am Handgelenk, sodass das Smartphone in der Tasche bleiben kann. Kalender, Timer, Wetteranzeige und Wecker lassen sich ebenso direkt steuern – unterstützt von einem Akku mit beeindruckender Laufzeit von bis zu 25 Tagen. Als besonderes Extra sorgt eine integrierte LED-Taschenlampe mit Dauer-, Blink- und SOS-Funktion für Sicherheit bei Nacht und in unübersichtlichen Situationen – praktisch, unauffällig und immer griffbereit. LED-Taschenlampe mit drei Modi: Dauerlicht, Blinklicht und SOS-Signal Brillantes 1,53-Zoll-HD-Touchdisplay mit 360 × 360 Pixel Auflösung Anruf- und Nachrichtensteuerung via Bluetooth Über hundert Sportmodi inklusive Schrittzähler und Kalorienanalyse Regelmäßige Messung von Herzfrequenz und Schlafmustern Wasserfest bis 3 ATM – für Regen, Training und Alltag geeignet Langlebiger 500-mAh-Akku mit bis zu 25 Tagen Standby Integrierte Tools: Stoppuhr, Timer, Wetteranzeige, Wecker, Kalender, Telefonfinder Kompatibel mit Android (ab 6.0) und iOS (ab 10.0) Verschiedene Zifferblatt-Designs zur individuellen Anpassung Ein täglicher Begleiter, der sich jedem Rhythmus anpasst. Hinweis: Damit Sie alle Funktionen dieser Smartwatch nutzen können, muss sie per Bluetooth mit einem Smartphone verbunden und die entsprechende App installiert sein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flowin Fitness - Friction Training - WhiteFLOWIN Fitness is the ultimate portable training solution for home and travel. This compact, rollable board is half the size of FLOWIN Sport, includes 5 pads, access to online workouts, and a storage bag, offering convenience and versatility for fitness enthusiasts. White workout mat 5 pads Size: 68 cm × 98 cm For friction training273,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.